viernes, 23 de octubre de 2026

La guerra de Estados Unidos contra Irán se le vuelve en contra, mientras el régimen saudí se arrastra a su colapso


 Por «Ali Reza» Peralta | 19/10/2026 | Mundo

Fuentes: Rebelión

      La predicción no proviene de un analista marginal, sino de voces con acceso directo a los engranajes del conflicto: Scott Ritter, exinspector de armas de las Naciones Unidas, y Mohammad Marandi, profesor iraní. Ambos trazaron el mismo diagnóstico en el programa “The Grand Standoff: Iran and the World” de Al Mayadeen, las viejas certezas se están derrumbando a gran velocidad.

Su advertencia es directa. La guerra de Washington contra Irán ha fracasado. La estrategia de presión económica se está revirtiendo. Y las consecuencias de ese revés podrían terminar por derribar al régimen saudí.

«No creo que sea cuestión de si la Casa de Saud cae. Creo que es una cuestión de cuándo cae la Casa de Saud», así de tajante fue Ritter sobre Riad.

Una evaluación de alto impacto, precisamente porque proviene de alguien que formó parte del establishment de seguridad estadounidense. Y el escenario que describe es aún más grave para Washington.

Según Ritter, la opción militar ya está agotada. «La solución militar ofrecida por Israel no es una solución», sentenció, argumentando que Estados Unidos e Israel ya emplearon sus capacidades convencionales sin alcanzar sus objetivos. Irán, en cambio, se adaptó, aprendió y salió fortalecido. «Irán es más fuerte. Nosotros somos más débiles. Creo que tenemos que tomar esto en cuenta», sostuvo.

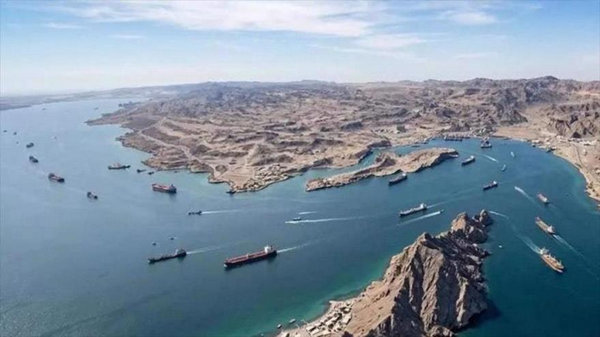
Como prueba de ese debilitamiento, señaló tres frentes conectados: las restricciones impuestas por Irán al tráfico marítimo en el Estrecho de Ormuz, que están asfixiando los suministros globales de energía; las operaciones de Yemen contra la infraestructura energética saudí; y la guerra entre Rusia y Ucrania. Todo está interconectado y está ejerciendo una presión creciente sobre la economía estadounidense.

Ese diagnóstico coincide con los comunicados oficiales de Teherán. El 10 de octubre la Fuerza Naval del Cuerpo de Guardianes de la Revolución Islámica anunció que “cualquier buque en el Estrecho de Ormuz que haya desactivado los sistemas de navegación e identificación será clasificado como hostil», y advirtieron que se tomarían «acciones decisivas y severas».

La respuesta de Washington, dijo Ritter, ha sido improvisada. Más suministros de diésel. Soluciones de corto plazo. Ninguna medida atacó la causa de fondo. Y la causa de fondo es que la guerra en sí misma es invencible.

El profesor Marandi profundizó esa línea. Una vez que las bombas fallaron, Washington apostó al colapso económico como última carta. «Lo único que queda es la esperanza de un colapso económico», dijo, aunque sostuvo que esa expectativa nunca se materializó. Irán absorbió la presión y ahora esa presión fluye en sentido contrario.

Marandi detalló la escasez que ya se siente: petróleo crudo, gas natural licuado, azufre, helio y petroquímicos. Las disrupciones, explicó, se aceleraron a medida que Irán intensificó las operaciones contra los buques que violan sus restricciones en Ormuz. Los mercados globales lo están sintiendo y el objetivo de Washington de aislar a Irán se desvanece.

Del otro lado, la posición oficial de Washington intenta minimizar el impacto. El Comando Central de EE.UU. (CENTCOM) aseguró que «el tráfico está fluyendo a través del Estrecho de Ormuz en este momento transportando bienes comerciales», mientras el Secretario de Energía, Chris Wright, dijo, como tantas cosas que dice la administración estadounidense, que «estamos haciendo pasar muchos barcos, pero por supuesto eso requiere que lo hagan los militares estadounidenses». El Secretario del Tesoro, Scott Bessent, fue más allá y habló de un «Día D económico» contra Irán y de que Washington entra en el «final de juego».

Pero el verdadero peligro, coincidieron Ritter y Marandi, está en Riad.

El príncipe heredero Mohammad bin Salman optó por escalar contra Yemen, acusó a los hutíes de haber elegido «el caos, la destrucción y amenazar a los yemeníes y a la región» y prometió una «acción firme contra cualquier amenaza o ataque dirigido a su seguridad». Esa decisión, según Marandi, dejó al reino expuesto a una doble presión: la económica iraní y las operaciones militares yemeníes.

Y esa amenaza ya es explícita. El vocero militar de Ansar Allah, Yahya Saree, anunció esta semana que sus fuerzas habían llevado a cabo «una operación militar de alta calidad dirigida contra Aramco en Dhahran», así como ataques contra el aeropuerto de Riad y una refinería, y advirtió que las operaciones «continuarán en los próximos días, apuntando a aeropuertos enemigos saudíes e instalaciones petroleras».

Marandi recordó la anterior campaña de Arabia Saudita contra Yemen y advirtió que un conflicto prolongado podría poner en riesgo la supervivencia del propio régimen. «Si Arabia Saudita cae, ninguno de estos pequeños regímenes en nuestra región sobrevivirá».

El señalamiento apunta al cuadro general. La Casa de Saud está en el centro de una red de gobiernos del Golfo Pérsico que dependen de la protección militar estadounidense y de los ingresos de los hidrocarburos. Si Riad cae, el efecto en cadena alcanzaría a todos. Ritter se preguntó si Washington siquiera contempló ese escenario y advirtió que el régimen saudí es más vulnerable a la desestabilización que Irán.

¿Y qué viene ahora?

Ritter considera que Estados Unidos eventualmente tendrá que asumir la realidad, no puede ganar en lo militar ni asfixiar a Irán en lo económico. En algún momento deberá buscar un acuerdo negociado. Teherán, afirmó, no busca la dominación regional, sino garantías contra una nueva agresión. «Esta guerra no puede durar para siempre. La cuestión de fondo es que la economía global colapsará si esto continúa, y Estados Unidos tendrá que ajustarse en consecuencia».

Marandi se mostró menos optimista. Señaló el memorando de entendimiento existente como una posible vía de salida, pero sostuvo que Trump difícilmente lo aceptará. «Hay una salida, una rampa de salida, y eso es aceptar el memorando de entendimiento», dijo. En lugar de eso, prevé una escalada. «La única forma de avanzar que le queda, supongo, es la escalada».

Desde Tel Aviv, la lectura es opuesta. El embajador israelí en India, Reuven Azar, afirmó que los intentos de Irán de interrumpir el transporte marítimo y «secuestrar el comercio internacional a través del Estrecho de Ormuz han fracasado» y que Teherán debe aceptar los términos de EE.UU. o enfrentar consecuencias militares.

Pero lo cierto es que el enfrentamiento está dejando al descubierto los límites del poder estadounidense. La resistencia iraní se mantiene y los hutíes acrecientan sus capacidades, mientras Líbano y Palestina no verán el desarme y mucho menos la rendición de sus honorables y valientes facciones resistentes, algo de eso sostienen también las milicias populares en Irak, e incluso Siria podría reencontrarse en la misma senda del Eje de la Resistencia regional. El daño económico se expande. Y el equilibrio estratégico en Asia Occidental se está desplazando de una forma que Washington ya no puede controlar.

Lo que está en juego ya no es la capacidad del viejo orden para mantenerse en pie, sino cuál será el orden que emerja para ocupar su lugar una vez que se desplome.

Ali Reza Peralta es director de la Academia del Pensamiento Estratégico y su plataforma comunicacional ApeTv.

Rebelión ha publicado este artículo con el permiso del autor mediante una licencia de Creative Commons, respetando su libertad para publicarlo en otras fuentes.

Aprendamos de las revueltas populares las lecciones sobre estrategias de organización

Los movimientos populares en India y Sudáfrica ponen de manifiesto el papel fundamental de la organización y el liderazgo político, argumenta Roger McKenzie.

Octubre del 2026


La actual ola de levantamientos en todo el mundo debe reconocerse como un potencial para el desarrollo de comunidades de resistencia.

Quiero hacer un breve repaso de los acontecimientos en India y Sudáfrica para ilustrar la importancia de desarrollar un enfoque marxista-leninista para la construcción de estas comunidades de resistencia.

El movimiento juvenil conocido como «Cucaracha» en India, que protesta por la exclusión de 130 millones de votantes del censo electoral indio y exige la destitución del jefe electoral del país, es un punto de partida importante.

Es evidente que el primer ministro de extrema derecha de la India, Narendra Modi, que encabeza el gobernante Partido Bharatiya Janata —el partido político más rico del mundo con diferencia—, está detrás de esta medida autoritaria.

Modi, por supuesto, niega cualquier connivencia con la Comisión Electoral en relación con los cambios, como si esto pudiera ocurrir sin su aprobación.

El movimiento «Cucaracha» comenzó este verano como una campaña satírica en línea después de que el presidente del Tribunal Supremo de la India comparara a los jóvenes desempleados con parásitos.

Muchos jóvenes indígenas acogieron con agrado el comentario y adoptaron la cucaracha como símbolo de resistencia.

Las protestas lideradas por el grupo forzaron la dimisión del ministro de Educación de Modi en julio, lo que supuso un importante revés para el primer ministro autoritario, al que muchos califican de «fascista».

Una de las características importantes de las protestas en la India es su naturaleza dinámica. Con esto quiero decir que no existe un tema fijo sobre el cual estas comunidades hagan campaña, y su participación será variable.

Las agencias de noticias que informan sobre los acontecimientos en la India se esfuerzan enormemente por ignorar el papel central de los miembros del Partido Comunista de la India (Marxista) en la organización de las protestas y en la imposición de cierta dirección política.

El fin de semana pasado, la reunión del comité central del CPI (M) se suspendió para que pudieran unirse a las protestas. Todos los miembros del comité central fueron arrestados junto con los líderes del movimiento Cucaracha durante una violenta represión llevada a cabo por las autoridades por orden de Modi.

Soy consciente de que otros grupos comunistas indios participan en las protestas y mis comentarios no pretenden menospreciar su papel, pero, por lo que veo, el CPI (M) desempeña un papel insuperable en los grupos estudiantiles, de mujeres, de agricultores y muchos otros, lo que lo consolida como una voz destacada.

Es importante comprender que, sin organización y una dirección política clara, estas protestas se desvanecerán incluso si logran algunos avances a corto plazo, como ocurrió con la destitución del ministro de Educación de la India.

La necesidad de un partido de vanguardia fuerte es tan importante hoy como lo ha sido siempre.

En ¿Qué hacer?, Lenin destacó la importancia de la organización y la necesidad de un partido de vanguardia.

Lenin esbozó un amplio plan de organización, haciendo hincapié en que cada individuo desempeña un papel vital, por pequeño que sea, en la maquinaria revolucionaria.

Esto explica las alarmas que se activan en mi cabeza cada vez que veo una protesta en cualquier parte del mundo. Me pregunto sobre la naturaleza política de las protestas: ¿Quién está detrás? ¿Qué pretenden? ¿A quién representan? ¿Simplemente caminan por la calle gritando o tienen un plan?

rol de liderazgo

Estas protestas podrían derivar con la misma facilidad hacia oportunistas liberales o la extrema derecha que hacia la izquierda si no estamos ahí ofreciendo el tipo de dirección clara que ofrece, por ejemplo, el CPI (M).

En otro panfleto, ¿Por dónde empezar?, Lenin plantea tres cuestiones importantes: el carácter y el contenido principal de la agitación política, las tareas organizativas y el plan para crear una organización militante de toda Rusia desde diversos frentes simultáneamente.

En mi opinión, la agitación política consiste en parte en reconocer la importancia del momento y aprovecharlo para construir un movimiento, con el partido de vanguardia proporcionando la dirección fundamental.

Los escritos de Lenin dejan claro que el desarrollo de un partido revolucionario es un proceso complejo y gradual.

La formación de un partido de este tipo implica continuas reagrupaciones y reconsideraciones sobre la mejor manera de impulsar la lucha de clases.

El Partido Comunista Sudafricano es un claro ejemplo de cómo aprovechar el momento para forjar un nuevo rumbo y brindar liderazgo a nuevas formas de comunidades de resistencia.

La histórica alianza entre el SACP, el Congreso Nacional Africano y los sindicatos que derrotó al régimen colonial racista del apartheid se fracturó cuando el ANC se inclinó hacia el neoliberalismo en lugar de los principios de la Carta de la Libertad.

El SACP ha decidido presentarse como candidato independiente, separado del ANC, en las elecciones locales que se celebrarán el próximo mes.

Por sí solo, esto sería un paso importante, pero junto con otras iniciativas que está tomando el SACP, creo que es un momento decisivo.

Octubre Rojo, lanzado este mes por el SACP, es más que un mes de campaña.

El comunicado de lanzamiento del SACP decía que el mes debía convertirse en una “escuela de práctica” y que: “Un mes de campaña es fácil. La transformación es difícil. Una manifestación es fácil. La organización es difícil. Un eslogan es fácil. Construir instituciones que sobrevivan es difícil.

“La prueba de este Octubre Rojo no reside en cuántas pancartas colguemos hoy. La prueba está en lo que quede cuando las pancartas se retiren. ¿Qué organización será más fuerte en noviembre? ¿Qué comunidad habrá ganado poder? ¿Qué tierras se habrán convertido en productivas? ¿Qué cooperativa se habrá vuelto viable? ¿Qué mujer estará más segura? ¿Qué calle estará iluminada? ¿Qué joven habrá encontrado trabajo productivo? ¿Qué servicio público habrá mejorado? ¿Qué casos de corrupción se han denunciado? ¿Qué concejal rendirá cuentas al pueblo? ¿Qué nuevo líder habrá surgido?”

La inspiradora declaración continúa diciendo: “Este es el significado de la práctica revolucionaria. Investigamos. Organizamos. Educamos. Movilizamos. Construimos. Evaluamos. Corregimos. Y avanzamos.

“Lenin insistió en que el marxismo se vive a través del análisis concreto de condiciones concretas.

“Nuestra situación concreta es clara: el desempleo masivo coexiste con enormes necesidades sociales; la pobreza coexiste con la concentración de riqueza; las infraestructuras deficientes coexisten con artesanos y graduados desempleados; las tierras sin utilizar coexisten con el hambre; los recursos públicos coexisten con comunidades excluidas de las decisiones.

“La tarea de un Partido Comunista es conectar estas contradicciones con la organización y la lucha.”

Añadieron: “Dicen que la política pertenece a las élites. ¡Nosotros decimos: construyamos el poder del pueblo donde vivimos!”.

El comunicado concluye diciendo que “Marx nos dijo que cambiáramos el mundo. Lenin nos enseñó a analizar las condiciones concretas y a organizarnos para alcanzar el poder. Mandela nos recordó que la pobreza es obra del hombre y que se puede superar. Fidel enseñó que la revolución significa cambiar lo que debe cambiarse”.

“Chris Hani enseñó que el socialismo debe significar agua, vivienda, educación, dignidad y la derrota de la tiranía del mercado. Ahora la historia pone la tarea en nuestras manos.”

Aún está por verse si este proceso y la importante construcción de un frente unido, surgida de la Conferencia de la Izquierda a principios de este año, tendrán éxito. Pero se trata de un paso vital que todos aquellos que realmente desean formar comunidades de resistencia duraderas deben observar y apoyar.

Pero, pase lo que pase, ya ha puesto al SACP a disposición del pueblo en un momento en que muchos luchan por sobrevivir al vertiginoso aumento del coste de la vida y a gobiernos autoritarios.

Esencialmente, es el mismo proceso que el IPC (M) ha llevado a cabo históricamente.

En el norte y el oeste —o en el corazón del sistema— se está realizando un trabajo excelente, pero tenemos mucho que aprender del comunismo en el sur global sobre cómo construir y mantener comunidades de resistencia.


morningstar

La culpa es de China…

                                                                 El Viejo Topo
Geopolítica 19 octubre, 2026


UE-CHINA: ¿ESTAMOS SEGURO DE QUE EL DÉFICIT ES EL PROBLEMA?

Domenico Moro

La balanza comercial de la UE-27 con China se ha deteriorado significativamente en los últimos años, pasando de un déficit de 50.600 millones de euros en el segundo trimestre de 2021 a 103.300 millones de euros en 2026 [i] . Este deterioro se debe principalmente al aumento de las importaciones europeas procedentes del gigante asiático, que, también en el segundo trimestre, pasaron de 107.000 millones de euros a 153.000 millones de euros. Los productos que la UE más importa de China son, en orden: equipos eléctricos, maquinaria y vehículos.

Estos últimos datos son especialmente significativos, gracias a la fuerte competitividad de los fabricantes de automóviles chinos. Las importaciones de la UE de automóviles chinos en el primer semestre de 2025 y 2026 aumentaron de 14.400 millones de euros a 20.400 millones de euros, mientras que las exportaciones europeas a China cayeron de 9.300 millones de euros a 6.700 millones de euros, casi triplicando el déficit de 5.100 millones de euros a 14.000 millones de euros. Los fabricantes de automóviles europeos están pagando las consecuencias de la caída de las exportaciones, empezando por la alemana Volkswagen, que, como hemos señalado en otros artículos, planea despedir a 50.000 trabajadores y cerrar cuatro fábricas en Alemania.

La presidenta de la Comisión Europea, Ursula von der Leyen, afirmó que el desequilibrio comercial con China es insostenible y está provocando la desindustrialización de los principales centros económicos de Europa. Von der Leyen culpó a China de estos desequilibrios, citando el exceso de capacidad productiva y la competencia desleal de las empresas chinas, que supuestamente reciben subvenciones estatales.

El presidente de la Comisión amenazó entonces a China con aranceles más altos a sus exportaciones si las negociaciones en curso no conducían a cambios significativos. Los chinos respondieron con firmeza, afirmando que responderían proporcionalmente a cualquier medida proteccionista europea. Además, argumentaron que sus productos eran simplemente más competitivos gracias a sus capacidades innovadoras y tecnológicas. Según China, es la industria europea la que debería mejorar su capacidad de innovación.

La situación actual, sin embargo, es similar a la del siglo XIX. Europa, incluida Inglaterra, importaba mucho de China y exportaba poco, lo que resultó en un enorme déficit comercial. Los británicos intentaron encontrar productos atractivos para los chinos, pero sin éxito. Finalmente, sin embargo, encontraron uno: el opio de la India, colonia británica. De esta manera, inundaron China con drogas, reequilibrando la balanza comercial. Cuando el gobierno chino bloqueó el tráfico de drogas, los británicos, apoyados por los franceses, intervinieron con la fuerza militar (las llamadas Guerras del Opio, 1839-1842) y obligaron a China a abrirse a los «mercados libres». En realidad, Occidente siempre ha tenido déficits comerciales con China, desde el Imperio Romano, que, a pesar de las críticas de Plinio el Viejo, importaba grandes cantidades de especias y, sobre todo, seda para satisfacer los lujos de las matronas adineradas.

Lo cierto es que China siempre ha sido el país con el PIB absoluto más grande del mundo, pero fue perdiendo terreno progresivamente durante el período en que fue una semicolonia de Occidente. El PIB de EE. UU. comparado con el de China fue del 7,9 % en 1820, del 157 % en 1900 y del 531 % en 1950 [ii] . Ahora, China está recuperando su lugar: en 2025 el PIB de EE. UU. fue del 119 % del de China, pero, calculado en paridad de poder adquisitivo, representó solo el 74 % [iii] . La recuperación actual de China, sin embargo, no se debe únicamente al ingenio y la laboriosidad de su gente o al menor costo de la mano de obra comparado con el de los países capitalistas avanzados. Hay dos factores que generalmente no se mencionan. El primero es el tamaño del mercado, el más grande del mundo, gracias al cual China puede lograr enormes economías de escala, ahorrando en costos de producción. Pero, sobre todo, China tiene un sistema socialista (con características chinas, como se suele decir), lo que le permite aprovechar la planificación dirigida por el Estado.

Los planes quinquenales de China no establecen cuotas de producción rígidas, sino objetivos generales basados ​​en las necesidades del país. Una vez que los organismos políticos y estatales definen prioridades, como producir una determinada proporción de energía a partir de fuentes renovables o avanzar en el sector de los semiconductores, el sistema se orienta en esa dirección. Por ejemplo, el sistema bancario, que es totalmente público, facilita las inversiones en semiconductores. Por lo tanto, existen empresas privadas que buscan obtener beneficios y un mercado, pero junto a esto no solo hay un sector de empresas públicas, sino también un ecosistema financiero (entre otras cosas, el Banco Central no es autónomo como el nuestro) y un ecosistema público científico y tecnológico que intenta que todo funcione en conjunto. No siempre lo logra de forma óptima, como en el caso de la crisis inmobiliaria. Además, las tendencias de libre mercado intentan imponerse, existen problemas de corrupción y es necesario fortalecer el sistema de bienestar [iv] . Pero los resultados positivos generales son evidentes para todos.

Si Europa no logra innovar, es porque se trata de una región de capitalismo avanzado, donde la producción está subordinada únicamente a las ganancias de las corporaciones multinacionales, las cuales, en la práctica, se obtienen. Si las ganancias (o más bien, un cierto nivel de ganancias) no están garantizadas, la inversión, la innovación y la producción se estancan, y el capital se invierte en finanzas o en sectores monopolísticos protegidos (como los servicios públicos), o bien la producción se traslada a donde la mano de obra es más barata, como Asia Oriental y América Latina, o, más cerca de casa, Marruecos y Turquía.

En conclusión, la superioridad de China sí se deriva de la innovación, pero porque el Estado la estimula y planifica junto con toda la economía. Se trata, por lo tanto, de una superioridad sistémica. El socialismo, aunque en sus primeras etapas, demuestra su superioridad sobre el capitalismo especulativo y financiero. Europa Occidental y Estados Unidos tienen una economía especulativa y parasitaria, basada en la explotación del resto del mundo. Cuando esto falla, como en el caso de China, donde el Estado, a través del Partido Comunista, garantiza la soberanía e independencia del país, Europa Occidental y Estados Unidos se enfrentan a graves problemas.

Por lo tanto, no creo que Europa sea capaz —debido a sus relaciones sociales predominantes— de acoger el llamado de China a la innovación. Creo, en consecuencia, que lo que debemos esperar es un aumento de los aranceles proteccionistas, a pesar de que la UE siempre ha defendido el libre mercado. También es seguro que habrá una nueva ola de externalización de la producción al extranjero, donde los costes laborales son más bajos, desde Europa del Este (quizás en países que se preparan para unirse a la UE) hasta el Magreb. La desindustrialización, junto con la inteligencia artificial, afectará al tejido social de Europa Occidental, lo que desestabilizará el sistema político, como está ocurriendo en Alemania. La conversión de fábricas de automóviles en fábricas de armas —como ya está sucediendo en Alemania— y el aumento del gasto militar son meros paliativos desde la perspectiva de la recuperación económica, y una opción muy peligrosa desde la perspectiva del equilibrio político internacional.

Sin embargo, existe una alternativa. Necesitamos cambiar nuestro paradigma, abandonando el mercantilista, basado en las exportaciones y la moderación salarial, en detrimento de un mercado interno deprimido por la austeridad presupuestaria. También necesitamos abandonar el paradigma neoliberal, basado en la privatización, en la subordinación de la política y el Estado a la empresa privada, los mercados libres y el lucro. El Estado debe recuperar su papel de liderazgo, tal como lo establece nuestra Constitución, que aborda la planificación económica (artículos 41 y 43), y como lo hizo durante la Primera República, cuando Italia era la quinta economía más grande del mundo. Un modelo que fue estudiado minuciosamente en su momento por los propios chinos.

Pero, llegado este punto, resulta evidente que todo esto requiere una profunda transformación política no solo en Italia, sino también en la UE. En las últimas décadas, la UE ha impuesto políticas presupuestarias restrictivas que han recortado los servicios públicos, bloqueado la intervención empresarial pública, clasificándola como «ayuda estatal», y «recomendado» las llamadas «reformas», que han dado lugar a privatizaciones masivas y han hecho que el trabajo asalariado sea cada vez más vulnerable al capital y peor remunerado.

Notas
[i] Eurostat, Estadísticas explicadas, Comercio de la UE con China: últimos acontecimientos, agosto de 2026.
[ii] Base de datos del Proyecto Maddison, mis cálculos sobre el PIB per cápita y los datos de población.
[iii] Grupo del Banco Mundial, Base de datos, mis cálculos basados ​​en datos del PIB en dólares constantes de 2015 y dólares constantes de 2021 a paridad de poder adquisitivo.

[iv] El presidente chino Xi Jinping ha intensificado la lucha contra la corrupción. Además, el sistema de salud chino ha mejorado significativamente desde la pandemia de COVID-19, y los economistas están debatiendo la introducción de un «salario digno», calculado en función del costo real de vida, una renta básica universal y pensiones no contributivas. 

jueves, 22 de octubre de 2026

África crea su propia calificadora


¿Una agencia alternativa o una arquitectura financiera diferente?

Por Alejandro Marcó del Pont | 19/10/2026 | África, Economía

Fuentes: El tábano economista

 Cuando los prestamistas no ven claramente, cobran por el volumen de la niebla (El Tábano Economista)

La creación de la Agencia Calificadora de Crédito de África, lanzada por la Unión Africana en octubre de 2026, no es un hecho menor. Es un intento estratégico de reescribir las reglas de un juego financiero que, históricamente, ha tratado al continente como un cliente moroso al que se le cobra por adelantado el riesgo de que no pague. Las calificadoras tradicionales —Moody’s, Standard & Poor’s y Fitch, conocidas como las Big Three, controlan más del 95% del mercado global y sus evaluaciones determinan el costo del capital para las naciones africanas y del Sur Global. La percepción de que estas agencias aplican una prima de riesgo africana o de países emergentes, una sobrevaloración del riesgo real que encarece el crédito, es el motor central detrás de esta iniciativa.

Lo que acaba de hacer África al lanzar oficialmente la Agencia Calificadora de Crédito de África (AfCRA) en Mauricio tiene una particularidad que merece ser subrayada. La agencia calificará a Estados soberanos, gobiernos subnacionales, bancos e instituciones financieras, y empresas privadas africanas. Pero hay una característica especialmente importante: no pretende sustituir a Moody’s, S&P y Fitch, sino proporcionar una segunda fuente de evaluación.

Es una distinción que suena diplomática pero que encierra una tensión profunda. La razón principal para crear una agencia propia es económica y, en gran medida, de soberanía financiera. Se estima que la persistente prima de riesgo africana le cuesta al continente aproximadamente 75 mil millones de dólares anuales en pagos de intereses excesivos. Este dinero se desvía de prioridades cruciales como infraestructura, salud y educación. Solo 33 de los 54 países africanos tienen una calificación soberana, lo que deja a una gran parte de la economía del continente invisible para los inversores globales. Los críticos argumentan que las Big Three carecen de analistas sobre el terreno y no comprenden la realidad de las economías informales o el potencial de resiliencia del continente.

Montados sobre esta iniciativa, nos proponemos una idea superadora. La creación de este instrumento toca un punto central de la arquitectura financiera internacional: ¿quién tiene el poder de definir qué es riesgo?, ¿quién puede acceder al capital y cuánto deben pagar por él? Una calificadora no solamente describe el mercado, también participa indirectamente en la construcción que determina quién puede entrar al mercado.

De hecho, el mecanismo más interesante es que las calificaciones pueden contribuir a producir el riesgo que dicen medir. Hay que distinguir entre demostrar un sesgo estadístico contra África o el Sur Global e indicar que las calificadoras ejercen un poder estructural capaz de perjudicar a países y empresas. Son dos problemas diferentes, y el segundo es central y ya fue analizado en nuestro artículo de 2014, Las calificadoras: míster Magoo (II).

La crisis de 2008 es, probablemente, la prueba histórica más contundente para entender por qué no alcanza con decir que las calificadoras se limitan a medir objetivamente el riesgo. ¿Cómo pudieron Moody’s, Standard & Poor’s y Fitch asignar calificaciones AAA a productos financieros que terminaron provocando pérdidas enormes, si su negocio supuestamente consiste en evaluar la solvencia? La respuesta es que no se trató simplemente de un error de cálculo. Hubo una combinación de incentivos comerciales, conflictos de intereses, dependencia de la información suministrada por los propios emisores y una regulación financiera que convirtió esas calificaciones en referencias oficiales para tomar decisiones de inversión.

La verdad es que su negocio consistía en vender la evaluación de esos productos a quienes los emitían, mientras bancos, inversores y aseguradoras utilizaban esas evaluaciones para decidir cuánto riesgo asumir. Las agencias cobraban por calificar; otros actores originaban los préstamos, estructuraban los títulos, los compraban, los aseguraban o apostaban contra ellos. El informe de la Comisión de Investigación de la Crisis Financiera creada por el Congreso de Estados Unidos fue más allá. Su informe final de 2011 identificó a las calificadoras como piezas esenciales de la maquinaria que permitió expandir el mercado hipotecario estructurado. Los emisores necesitaban calificaciones altas para colocar sus productos; muchos inversores las necesitaban para comprarlos; los bancos las utilizaban para calcular sus requisitos de capital, y otros contratos financieros las incorporaban como referencias. Todos entremezclados.

Eso no fue un accidente estadístico. Fue el resultado directo del modelo de negocio. El sistema issuer-pays, donde el emisor del valor paga a la agencia por calificarlo, crea un conflicto de interés estructural. La agencia tiene incentivos comerciales para ser complaciente con quien le paga. La investigación judicial lo confirmó. En 2017, Moody’s aceptó pagar 863,8 millones de dólares en un acuerdo tras comprobarse que manipuló el sistema para dar su nota más alta —AAA— a valores respaldados por hipotecas de alto riesgo, cediendo a la presión de bancos que le pagaban millones.

No fue un error de modelo; fue, según los fiscales generales, conducta engañosa durante años. Cerca del 80% de los bonos que Moody’s calificó en un período determinado fueron emitidos por empresas vinculadas a los accionistas de Moody’s. Según los registros de participación accionaria correspondientes a 2026, Moody’s tiene entre sus principales accionistas institucionales a Berkshire Hathaway, TCI Fund Management, BlackRock y Vanguard. Aquí está el núcleo del argumento. Las calificadoras no operan en un mercado neutral. Están incrustadas estructuralmente en el sistema financiero. Un análisis académico lo describe con precisión: las agencias de calificación crediticia ejercen poder de agenda, dictando normas de crédito y definiendo la credibilidad soberana, funciones típicas de instituciones públicas, pero sin mandato formal

Naturalmente surgen dos preguntas. Una ya contestada: las calificadoras forman parte del diseño del sistema financiero y cómo operan. La segunda pregunta es cómo pudieron las grandes calificadoras participar en uno de los mayores fracasos de la historia financiera contemporánea y conservar, pese a ello, la autoridad para evaluar la solvencia de Estados, bancos y empresas de todo el mundo. Veamos esto más de cerca.

Las calificadoras no fueron las únicas responsables de la crisis hipotecaria estadounidense. Intervinieron bancos que originaron préstamos, entidades que los empaquetaron en títulos, inversores que los compraron, aseguradoras y operadores de derivados. Pero las agencias desempeñaron una función decisiva: otorgaron calificaciones elevadas a productos financieros que resultaron mucho más riesgosos de lo que indicaban sus notas. La crisis de 2008 fue posible porque las calificadoras no son árbitros neutrales. Son empresas privadas, propiedad de los mayores actores del sistema financiero, que ejercen una función cuasi-pública —determinar qué activos pueden sostener el sistema— bajo una lógica estrictamente comercial. El conflicto no es un agente extraño: es una característica del diseño.

La pregunta de si las calificadoras fueron centrales en la crisis de 2008, ¿por qué no desaparecieron? Tiene una respuesta que no es un condimento misterioso, sino una combinación de diseño regulatorio, campaña reputacional y captura institucional. El motivo por el que las Big Three no colapsaron tras 2008 no es que hayan convencido al mundo de su inocencia. Es que están incrustadas en la ley.

Como señala el Adam Smith Institute, las calificadoras deben su posición no a la confianza de los medios o los políticos, sino a un complejo entramado de regulación financiera de Estados Unidos. Una calificación parece describir una realidad objetiva —la probabilidad de que un deudor pague—, pero también puede modificar esa realidad. La información no solo refleja el poder económico: en determinadas circunstancias, también lo ejerce. Desde 1936, la regulación bancaria prohibió a los bancos mantener bonos con calificación inferior a BBB de una agencia reconocida.

En 1975, la Comisión de Bolsa y Valores creó la categoría de Organización de Calificación Estadística Reconocida a Nivel Nacional, y desde entonces las calificaciones de esas agencias tienen fuerza de ley en la regulación de capital bancario, seguros y fondos de pensión. La realidad la describe con precisión: la regulación subcontrató un poder cuasi-regulatorio a las agencias de calificación, elevándolas a una posición crucial hasta convertirlas en parte de la arquitectura financiera internacional, culminando con los Acuerdos de Basilea.

Esto significa que no puedes simplemente dejar de usarlas. Un fondo de pensión no puede comprar un bono sin cierta nota. Un banco no puede calcular su capital regulatorio sin ellas. El sistema legal las necesita. Por eso, incluso si los inversores hubieran querido castigarlas tras 2008, el marco regulatorio las mantenía como paso obligatorio. La persistencia de las grandes agencias no se explica solo por la calidad de sus análisis o por su reputación, sino por su integración en una arquitectura que convierte sus evaluaciones privadas en referencias de uso general para los mercados y los reguladores.

Si el objetivo es que el Sur Global tenga mayor autonomía, la discusión no debería limitarse a quién emite las notas. Debería incluir quién produce los datos, quién define los criterios y qué instituciones pueden impedir que una calificación adversa se convierta en una crisis de financiación. Salir de esa lógica privada y sus negocios exige algo más que una agencia para el Sur Global. Exige repensar la calificación de riesgo como infraestructura pública, no como producto financiero. Las propuestas del G77, el Think 20 (T20) y la sociedad civil del Sur Global apuntan en esa dirección: una agencia multilateral, bajo mandato democrático, sin fines de lucro y con metodologías transparentes. No se trata de corregir las notas de las Big Three. Se trata de quitarles el poder de definir, desde un escritorio en Nueva York, qué vale y qué no vale en la economía global.

Una calificadora africana, asiática o estatal que se integre al sistema financiero global juega, en gran medida, el mismo juego. El juego es el de la autoridad cognitiva, la capacidad de definir qué información es relevante, qué metodología es válida y qué calificación es creíble para los inversores globales. La propia AfCRA ilustra esta tensión. Está diseñada como una entidad privada, autofinanciada y con prohibición de que los gobiernos sean accionistas.

Es decir, replica la estructura de propiedad de las Big Three para intentar ganar credibilidad ante los mismos inversores que confían en Moody’s o S&P. Su mandato es complementar a las agencias globales ofreciendo una perspectiva arraigada en datos, experiencia y realidades africanas, no reemplazarlas. El problema es que, como señala el análisis de Businessday NG, existe una preocupación por la credibilidad: AfCRA se enfrenta al mismo desafío que cualquier nueva agencia, convencer a los inversores globales de que sus notas son tan válidas como las de las Big Three. Y si lo logra, habrá tenido que adoptar las mismas metodologías, los mismos estándares de transparencia y las mismas prácticas de gobernanza que el sistema existente valida. Es decir, jugará el mismo juego para poder ser aceptada.

En ese sentido, África puede ser un laboratorio institucional para una discusión más amplia que incluya a América Latina, los BRICS y otras economías emergentes. El desafío es construir una alternativa que no se limite a desplazar el centro de poder de Nueva York a Pekín, ni a crear una nueva empresa que reproduzca los incentivos de las anteriores, sino que combine independencia técnica, control público, financiación para el desarrollo y cooperación entre países deudores.

Las propuestas del G77 y China en la ONU —establecer una agencia pública internacional de calificación bajo los auspicios de la ONU— apuntan precisamente a eso, no a crear otra agencia que compita en el mismo mercado, sino a cambiar la arquitectura regulatoria que hace que las calificaciones privadas sean obligatorias. Ese es el juego de fondo. Y es un juego mucho más difícil de ganar que simplemente fundar una agencia nueva.

Fuente: https://eltabanoeconomista.wordpress.com/2026/10/18/africa-crea-su-propia-calificadora-una-agencia-alternativa-o-una-arquitectura-financiera-diferente/